2025 gingen 1.652 Fälle im BFH ein, das sind 92 Fälle weniger als noch im Jahr zuvor. Gleichzeitig konnten im vergangenen Jahr 1.847 Fälle erledigt werden, womit die Anzahl der nicht erledigten Fälle auf 1.318 sank.

Zurückgehende Verfahren sind ein längerfristiger Trend. Die Gründe dafür sind vielfältig – von der Überlastung der Justiz bis zur längeren Dauer von Verfahren. Prof. Dr. Hans-Josef Thesling, Präsident des BFH, zieht bezüglich Finanzgerichtsverfahren Parallelen zu einer umfangreichen Studie aus 2023, die vom Bundesjustizministerium in Auftrag gegeben wurde. Die Studie untersuchte Ursachen des Rückgangs der Eingangszahlen bei den Zivilgerichten.
Thesling sieht im technologischen Fortschritt ein Argument, das für zivilgerichtliche und Finanzgerichtsverfahren gilt. „In Zeiten, in denen alles online, per Handy und mit einem Klick erledigt, bestellt oder gar gekündigt werden kann, ist die Geduld, sich auf einen Prozess einzulassen, einfach geringer. Die Arbeitsweise eines Prozesses ist einfach deutlich langsamer“, sagte Thesling während der Jahrespressekonferenz des BFH. Zudem werden die Verfahren, die es bis zum Finanzgericht schaffen, inhaltlich immer komplexer.
KI bei Verfahren?
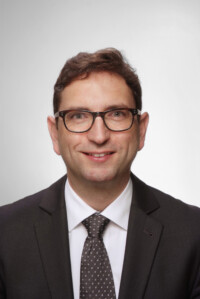
Martin Riegel, Rechtsanwalt und Fachanwalt für Steuerrecht sowie Geschäftsführer der TLR Rechtsanwaltsgesellschaft, sieht im technologischen Fortschritt auch eine Chance für höhere Eingangszahlen bei Gericht: „Auf lange Sicht könnten beispielsweise durch den Einsatz von KI auch wieder mehr einfachere und kleinere Verfahren mit niedrigerem Gegenstandswert vor Gericht kommen, weil die Verfahrensvertretung dann eventuell weniger Zeit kostet und ein Prozessvertreter zu einem der Bedeutung der Sache verhältnismäßigen Honorar kostendeckend tätig werden kann.”
Die Praxis zeigt, dass KI in Verfahrensfragen noch einen weiten Weg vor sich hat. So heben sowohl Riegel als auch Thesling unabhängig voneinander die mühevolle Analyse langer KI-Schriftsätze mit Halluzinationen hervor. Das gilt sowohl für die Beraterseite, sofern sie die KI-Schriftsatzentwürfe von Mandanten prüfen muss, als vor allem auch für das Gericht.
„Häufig werden sehr lange Schriftsätze mit vielen Kunstzitaten eingereicht, die dann ohne sachlichen Bezug zu dem entscheidenden Sachverhalt stehen. Das ist mühevoll für Gerichte und eben wenig Erfolg versprechend“, sagt Thesling.
Umstrukturierung
2025 sank beim BFH nicht nur die Zahl der Verfahren – auch die Zahl der Senate ging zurück. Von ursprünglich vier Senaten im Gründungsjahr 1950 wuchs der BFH bis 1990 auf elf Spruchkörper an. Zum August 2025 reduzierte das Gericht die Anzahl der Senate wieder von elf auf zehn.
Der bisherige XI. Senat wurde aufgelöst. Seine Zuständigkeiten für die Umsatzsteuer liegt nun wieder vollständig beim V. Senat. Die Aufgaben im Bilanzsteuerrecht gehen künftig an den IX. Senat. Zuvor war der XI. Senat – neben dem V. Senat – einer von zwei Umsatzsteuersenaten.
Mit der Reform verbunden war ein Wechsel mehrerer Richter. Insgesamt arbeitet der BFH aktuell mit 53 Richtern – die Stellenreduzierung erfolgte durch altersbedingte Abgänge und im Einvernehmen mit dem Bundesjustizministerium.
Die Stimmen im Beratermarkt zur Auflösung des XI. Senats sind unterschiedlich. Einige sagen, die Schließung sei eine logische Schlussfolgerung, wenn die Eingangszahlen zurückgehen. Andere Marktteilnehmer gehen nur von einer temporären Schließung aus, unter anderem mit Verweis auf die zunehmende Komplexität der Verfahren.
Für Thomas Streit, Partner der auf Umsatzsteuer-, Zoll- und Verbrauchssteuerrecht spezialisierten Kanzlei KMLZ, überwiegen die positiven Aspekte. Gegenüber NWB erläuterte er: „Die Auflösung des XI. Senats ist zweifellos eine Zäsur. Die Konzentration der Umsatzsteuerfälle in einem Senat hat für Steuerpflichtige den Vorteil, dass uneinheitliche Entscheidungen – wie sie bei zwei Umsatzsteuersenaten bisher gelegentlich vorkamen – der Vergangenheit angehören.“ An der Stelle bleibe aber ebenfalls zu hoffen, dass die Klärung offener Rechtsfragen dadurch nicht an Dynamik verliere und sich die Dauer von Verfahren am BFH nicht allzu sehr verlängere.