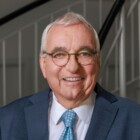
Als sich im Herbst 2025 Vertreter PE-finanzierter Steuerberatungs- und Prüfungsgesellschaften in Berlin mit Fritz Güntzler trafen, herrschte aus ihrer Sicht noch ein anderer Ton. Güntzler habe den Einstieg von Finanzinvestoren in den Beratungsmarkt differenziert, teilweise sogar wohlwollend kommentiert. Die Teilnehmer gingen mit dem Eindruck auseinander, der Berufsstand werde sich modernen Finanzierungsstrukturen nicht dauerhaft verschließen können – und der 60-jährige Bundestagsabgeordnete werde diesen Prozess parlamentarisch konstruktiv begleiten, also PE-Strukturen politisch den Weg ebnen.
Güntzlers Wohlwollen war wichtig. Denn der Göttinger CDU-Abgeordnete gilt über alle Parteigrenzen und Interessengruppen hinweg als ausgewiesener Steuerfachpolitiker, der als aktiver Steuerberater und Präsident der Steuerberaterkammer Niedersachsen sein Ohr nah an Markt, Verwaltung und Verbänden hat. Er ist für viele die zentrale Figur innerhalb der Union, wenn es um das Berufsrecht der steuerberatenden Berufe geht.
Einvernehmen passé
Nicht einmal ein Jahr später, im Sommer 2026, herrscht Katerstimmung. Im April brachte der Finanzausschuss eine gesetzliche Verschärfung des Fremdbesitzverbots im Steuerberatungsgesetz auf den Weg. Sie untersagt faktisch mehrstöckige Holdingstrukturen über ausländische Wirtschaftsprüfungsgesellschaften. Zwar scheiterte das Gesetz am 8. Mai zunächst im Bundesrat aus haushaltspolitischen Gründen. Doch bereits am 12. Juni folgte eine sogenannte Klarstellungsentscheidung, die faktisch wie eine Verschärfung des Berufsrechts wirkt. Danach war es nie zulässig, dass Finanzinvestoren über ausländische Wirtschaftsprüfungsgesellschaften deutsche Steuerberaterkanzleien erwerben.
Die politische Linie war damit gesetzt – und sofort begann in der PE-Branche die Suche nach den politischen Verantwortlichen. Investoren, Manager und Partner von Kanzleien, die ihre Einheiten mit PE-gestützten Gesellschaften wie Afileon oder Atania zusammengebracht hatten, sehen ihr Geschäftsmodell bedroht. Es ist zwar nicht am Ende, denn sie können – Stand heute – als Wirtschaftsprüfungsgesellschaften auftreten und unter diesem Dach auch Steuerberatung anbieten. Aber die Stimmung ist deutlich rauer geworden.
Wie von selbst richten sich die Blicke wieder nun auf Güntzler – nur diesmal sind es argwöhnische Blicke.
Politik auf unergründlichen Wegen
Vor allem der ungewöhnliche Verlauf des Gesetzgebungsverfahrens wirft aus Sicht der PE-Befürworter Fragen auf. Im November 2025 war die Klarstellung des Fremdbesitzverbots noch aus dem Entwurf der Bundesregierung gestrichen worden. Damals schien sich das CDU-geführte Wirtschaftsministerium gegen das SPD-geführte Finanzministerium durchgesetzt zu haben. Der Tenor: Für die Modernisierung des Landes seien Investitionen nötig – auch im Steuerberatungsmarkt. Im Januar 2026 tauchte zwar kurz die Idee eines BMF-Erlasses auf, der ebenfalls zu einer Klarstellung hätte führen können. Auch daraus wurde nichts. Selbst in einer Fragestunde des Bundestages plädierte zwischenzeitlich nur die Linksfraktion für eine Verschärfung des Fremdbesitzverbots. CDU und SPD schienen sich mit den Veränderungen im Markt abgefunden zu haben.
Dann kam die überraschende Wende. Am 22. April 2026 brachten CDU/CSU und SPD im Finanzausschuss einen gemeinsamen Änderungsantrag ein, der die Verschärfung des Fremdbesitzverbots wieder aufnahm – eingebettet in ein Gesetzespaket mit der steuerfreien Entlastungsprämie als Reaktion auf die infolge des Iran-Kriegs gestiegenen Benzinpreise. Die Länder blockierten zwar das Gesamtpaket, doch am 12. Juni wurde die Klarstellung beschlossen.
„Aus unserer Sicht kam die Novelle, die eigentlich bereits abgelehnt war, in einem ungewöhnlichen Verlauf und mit einer ungewöhnlichen Geschwindigkeit quasi über Nacht zurück“, sagt Christian Mayer von Noerr. Der Münchner Partner berät zu berufsrechtlichen Fragen rund um Gesellschafterstrukturen. „Vor allem, dass sich die Position durchsetzen konnte, dass es nichts zu regeln, sondern nur klarzustellen gibt, ist eine große Überraschung und ein großer Fehler mit immenser Tragweite, der nur schwer zu erklären ist.“
Auf der Suche nach den Drahtziehern
In diesem Umfeld wird Güntzler zur zentralen Figur, zum „Magier des politischen Geschehens“. Manche unterstellen sogar, er habe die jetzige Lösung von Anfang an verfolgt und die zuvor moderaten Töne seien taktisch gewesen. Belege dafür gibt es allerdings nicht.
Über den Einfluss einzelner Akteure wurde in dem Verfahren schon früh spekuliert. Kritik zog zunächst vor allem der parteilose Präsident der Bundessteuerberaterkammer, Prof. Dr. Hartmut Schwab, auf sich, weil er öffentlich für einen „Lückenschluss“ im Steuerberatungsgesetz warb. Im Interview mit JUVE Steuermarkt hatte er sich bereits im Juni 2025 öffentlich gegen den Einstieg von Private Equity in den Steuerberatermarkt ausgesprochen und erklärt: „Wir akzeptieren Private Equity im Steuermarkt nicht.“ Zudem wird ihm eine enge Verbindung zum SPD-geführten Bundesfinanzministerium nachgesagt, das wenig später den ursprünglichen Gesetzentwurf vorlegte – den Ausgangspunkt der bis heute anhaltenden Diskussionen.
Gerade weil die SPD früh auf Distanz zu Finanzinvestoren gegangen war, setzte die PE-Branche lange auf die Union. Investorenfreundliche Signale aus CDU und CSU – auch aus dem Umfeld von Wirtschaftsministerin Katherina Reiche – nährten die Hoffnung, dass Berlin die Modernisierungschancen privater Investitionen, wie sie das nennen, anerkennen würde. Entsprechend groß ist nun die Enttäuschung.
„Die Union redet pausenlos davon, wie Modernisierung, Digitalisierung und Investitionen gelingen sollen, und dann spielt sie selbst mit der Angst vor Finanzinvestoren“, sagt ein PE-naher Manager. „In einer Zeit, in der Private Equity ein wichtiger Treiber von Wandel ist, lässt die CDU zu, dass jemand aus ihren Reihen genau diese Quelle des Wandels blockiert.“
Verstoß gegen das Abgeordnetengesetz?
Und plötzlich werden die vielen Ämter des Multifunktionärs Güntzler kritisch gesehen.
Prof. Dr. Dirk Uwer, Partner bei Hengeler Mueller und einer der aktivsten Berater von PE-Häusern im Professional-Services-Sektor, hält die Kombination von Bundestagsmandat, aktiver Tätigkeit als Steuerberater und Wirtschaftsprüfer, Beteiligungen an mehreren Kanzleien, dem Präsidentenamt einer Steuerberaterkammer sowie Funktionen im IDW und bei DATEV „mit Blick auf die Unabhängigkeit des Mandats und mögliche Interessenkonflikte für singulär und hochproblematisch“.
Darüber hinaus sieht Uwer Anhaltspunkte für mögliche Verstöße gegen das Abgeordnetengesetz. „Der Abgeordnete hat über seinen Bundestags-LinkedIn-Account für seine Wahl in den Beirat der Wirtschaftsprüferkammer geworben. Zudem dürfte er sein Amt als Präsident einer Steuerberaterkammer im Sinne unerlaubter entgeltlicher Interessenvertretung mit seinem Bundestagsmandat und konkret dabei mit einer von ihm befürworteten gesetzlichen Verschärfung des Steuerberater-Berufsrechts verknüpft haben.“ Harter Tobak.
Güntzlers Verteidigung
Güntzler weist die Vorwürfe entschieden zurück. Die erhobenen Anschuldigungen seien unbegründet und rechtlich haltlos. „Dass sich die Erwartungen einiger Investoren nicht erfüllt haben, ist für die Betroffenen sicherlich nicht leicht. Es rechtfertigt allerdings nicht, solche konstruierten Anschuldigungen in den Raum zu stellen“, so Güntzler.
Auch inhaltlich sieht er Uwer auf dem Holzweg. Von einer Verschärfung des Steuerberater-Berufsrechts könne keine Rede sein. Das Fremdbesitzverbot habe stets uneingeschränkt gegolten; die nun beschlossene gesetzliche Regelung diene lediglich der Klarstellung und der Sicherung einer unabhängigen Berufsausübung sowie der Integrität der Steuerrechtspflege. Spätestens seit dem EuGH-Urteil vom 19. Dezember 2024 (Rs. C-295/23, Halmer Rechtsanwaltsgesellschaft), das das Fremdbesitzverbot für deutsche Rechtsanwaltsgesellschaften bestätigte, habe das rechtliche Risiko entsprechender Beteiligungsmodelle auf der Hand gelegen.
Den Vorwurf, die Steuerberaterkammern und insbesondere er als Präsident der niedersächsischen Kammer hätten berufspolitisch Einfluss auf das Gesetz genommen, weist Güntzler ebenfalls zurück. Weder die Steuerberaterkammer Niedersachsen noch die Bundessteuerberaterkammer hätten den Auftrag, politische Interessenvertretung zu betreiben. Beide seien Körperschaften des öffentlichen Rechts und ausschließlich an ihre gesetzlichen Aufgaben gebunden.
Zugleich widerspricht er der Darstellung, die Koalitionsfraktionen hätten einer Forderung der Bundessteuerberaterkammer oder gar seiner Kammer entsprochen. Im Gegenteil: Die Kammern hätten ebenso wie die Länder im Bundesrat eine Rechtsänderung verlangt. Die Koalitionsfraktionen seien dagegen der Rechtsauffassung des Bundesfinanzministeriums gefolgt, wonach das Fremdbesitzverbot bereits immer gegolten habe und lediglich gesetzlich klargestellt werden müsse. „Die beschlossene Klarstellung ist gerade keine Rechtsänderung. Somit wurde der Auffassung der Bundessteuerberaterkammer nicht gefolgt.“
Auch seine persönliche Rolle im Gesetzgebungsverfahren relativiert Güntzler: „Die Berichterstattung für dieses Gesetz lag nicht in meinen Händen, sondern beim seit Beginn der 21. Legislaturperiode für das Berufsrecht zuständigen Berichterstatter.“
Schauplatz Wirtschaftsprüferkammer
Bleibt sein Engagement für die Wirtschaftsprüferkammer (WPK). Dass er auf LinkedIn für seine Wahl in den Beirat der WPK werbe, sei kein Verstoß gegen das Abgeordnetengesetz. Bei dem genannten LinkedIn-Profil handele es sich um seinen privaten Account. Es sei zulässig, dort auf seine Mitgliedschaft im Bundestag hinzuweisen, solange daraus kein beruflicher oder geschäftlicher Vorteil entstehe.
Zudem handele es sich beim Beirat der Wirtschaftsprüferkammer um ein gesetzlich vorgesehenes Ehrenamt. „Bereits vor vier Jahren hatte ich – erfolglos – kandidiert. Mein Antrieb ist allein, praxisnahes Fachwissen aus der Tätigkeit im Beirat in meine parlamentarische Arbeit einzubringen.“
Die Wahl zum Beirat der Wirtschaftsprüferkammer findet Anfang Juli statt.
In investorennahen Kreisen sorgt Güntzlers Kandidatur dennoch für erhebliche Unruhe. Dort stellt man sich die Frage, wie weit der Einfluss eines Abgeordneten reichen darf, der zugleich in Parlament, Berufsorganisationen und Beratungspraxis eine herausgehobene Rolle einnimmt.
Die Nervosität in der Branche hat noch einen zweiten, ganz handfesten Grund. Die Sorge: Die WPK könnte den vermeintlichen Ausweg, sich als PE-finanzierte Steuerberatungsgesellschaft einfach in eine Wirtschaftsprüfungsgesellschaft umzuwandeln, mittelfristig blockieren.
Zwar hatte WPK-Präsident Andreas Dörschell noch im April einen pragmatischen Gegenentwurf vorgestellt: Private Equity sei im WP-Bereich innerhalb klarer Governance-Leitplanken möglich. Die Führung müsse bei Berufsangehörigen liegen, Investoren dürften weder Vetorechte noch Stimmrechtsbindungen erhalten und müssten Minderheitsgesellschafter bleiben.
In den ersten Reaktionen überwog deshalb Erleichterung. Gleichzeitig blieb Skepsis. Denn die WPK machte deutlich, dass die konkreten Regeln erst durch ihre Anwendung Kontur gewinnen. Und wie streng sie ausgelegt werden, hängt letztlich von den handelnden Personen ab.
Genau hier richtet sich der Blick erneut auf Güntzler. Er kandidiert für den Beirat auf der sogenannten Dörschell-Liste. Dörschell und Güntzler kennen sich seit Jahren und sitzen gemeinsam im Datev-Beirat. Viele in der Branche wollen in beiden inzwischen berufspolitische Hardliner erkannt haben. Die PE-finanzierten Gesellschaften befürchten deshalb, dass die vergleichsweise offene Linie der WPK künftig restriktiver ausgelegt werden könnte, sollte Güntzler zusätzlichen Einfluss gewinnen.
Dieser befürchtete Einfluss ist in den Aufgaben des WPK-Beirats begründet: Das Gremium beschließt Satzungen, wählt den Vorstand und prägt damit den regulatorischen Rahmen der Berufsaufsicht. Er entscheidet zwar nicht über einzelne Gesellschaften, kann aber mitbestimmen, wie eng oder weit die berufsrechtlichen Leitplanken künftig gezogen werden.
Streit um die Grenze der Berufsstände
Einige Branchenvertreter gehen in ihren Spekulationen noch weiter. Sie vermuten, Güntzler könnte langfristig darauf hinarbeiten, die Steuerberatung von der Wirtschaftsprüfung zu trennen. Damit wäre Steuerberatung auch unter dem Dach einer Wirtschaftsprüfungsgesellschaft nicht mehr möglich und die Rolle der Steuerberaterkammern als eigenständige Säule der berufsständischen Selbstverwaltung würde gestärkt.
Belege dafür, dass Güntzler in diese Richtung agiert, gibt es nicht. Doch allein die Tatsache, dass PE-Befürworter glauben, die Übergänge zwischen den beiden Berufsständen könnten neu vermessen werden, zeigt, wie nervös sie geworden sind.